小金持山への道 第9話:投資ってなに?貯金だけじゃ山は登れない
taatime
小金持山への道
先に結論
新NISAへ月80,000円を20年間積み立てると、元本は1,920万円です。年5%で運用できたと仮定した試算は約3,288万円ですが、実際の運用成果は上下し、元本割れすることもあります。
オルカンという武器を手に入れた地龍。
毎月80,000円を投じ始めた。でも、ここで1つの疑問が。「毎月80,000円 × 12ヶ月 × 20年 = 1,920万円」。それって、ただの足し算じゃないのか?
Aiちゃんは小さく笑った。
💬 Aiちゃん:
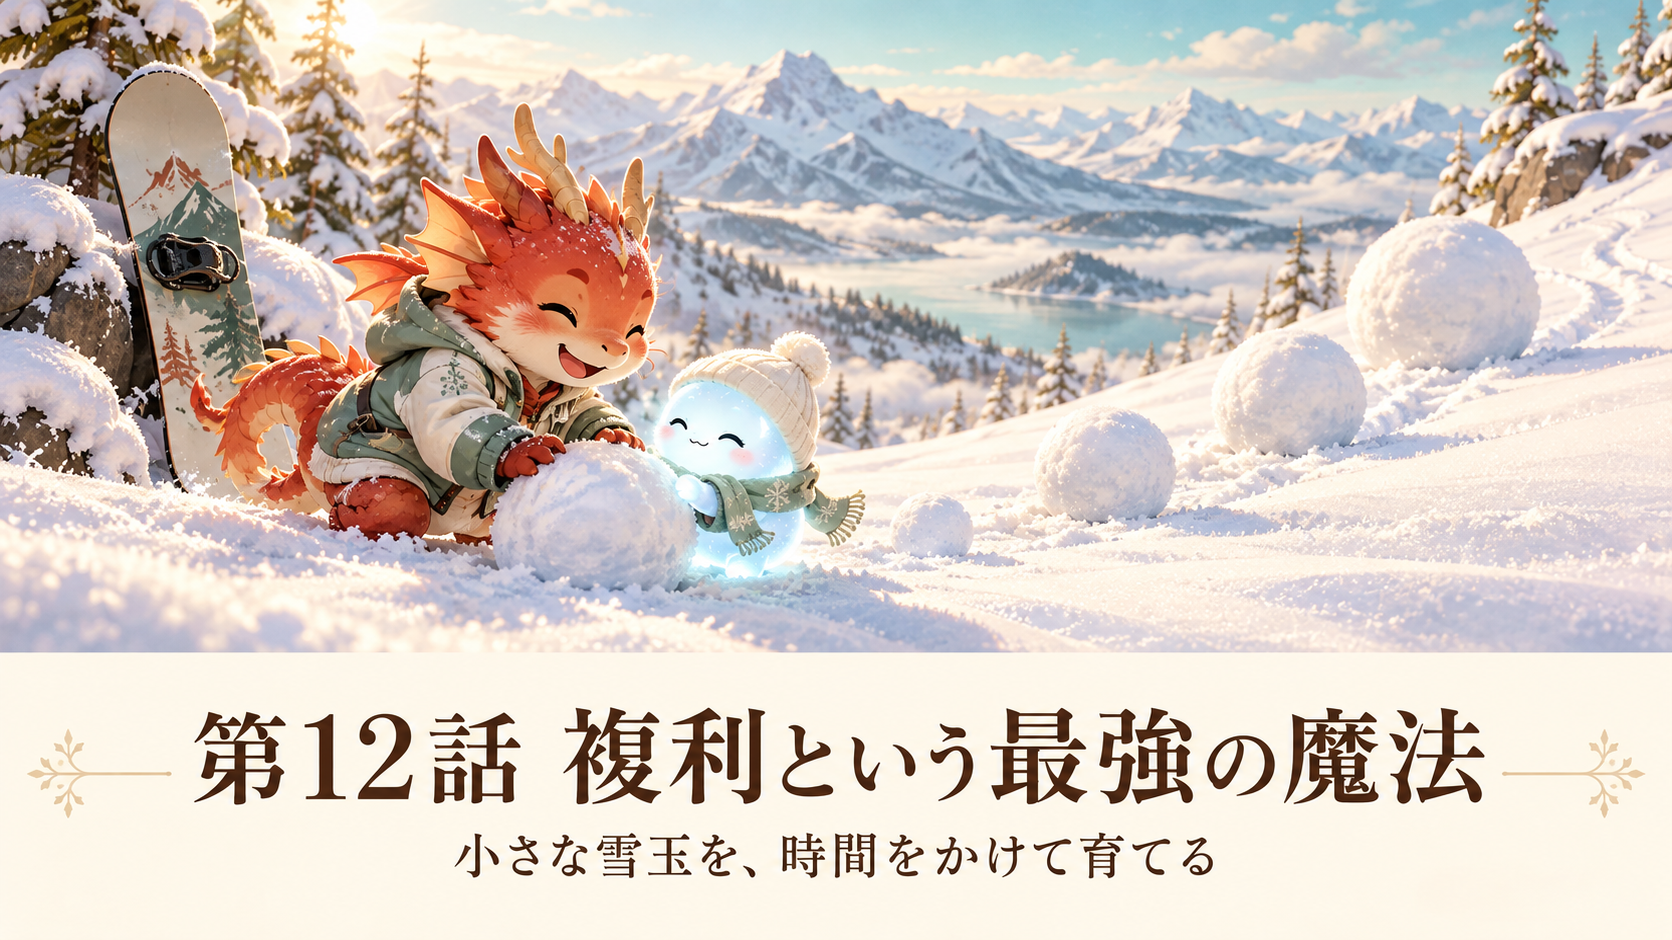
「『複利』という魔法を知ると、人生が変わりますよ。これはね、『雪だるまを転がし続ける』みたいなもんなんです」
🗨️ 地龍:
「雪だるま? つまり……?」
💬 Aiちゃん:
「冬山で、最初は小さな雪玉を作りますよね。それを雪の上で転がすと、『ころがした距離分の新しい雪』がくっついてデカくなる。
でも面白いのはここからです。雪玉が大きくなると『くっつく雪の量』も増えるんですよ。
最初は『10cm転がしたら1cm大きくなる』。でも雪玉が大きくなると『同じ10cm転がしても3cm大きくなる』。このスピード加速が『複利』です」
🗨️ 地龍:
「あ、つまり『雪玉が大きいほど、雪が付きやすくなる』ってことか」
💬 Aiちゃん:
「その通り。これが『利息に対する利息』が働く、という意味です。最初はゆっくり。でも時間がたつほど、『加速度的に』増えていく」
| 年数 | 積立元本 | 年5%で運用した試算 | 運用で増えた分 |
|---|---|---|---|
| 1年 | 96万円 | 約98万円 | 約2万円 |
| 5年 | 480万円 | 約544万円 | 約64万円 |
| 10年 | 960万円 | 約1,242万円 | 約282万円 |
| 15年 | 1,440万円 | 約2,138万円 | 約698万円 |
| 20年 | 1,920万円 | 約3,288万円 | 約1,368万円 |
※毎月末に80,000円を積み立て、年5%を月利換算して複利運用した場合の概算です。手数料・税金は考慮しておらず、将来の成果を保証するものではありません。
🗨️ 地龍:
「え……同じ額を投じてるのに、1,920万円と約3,288万円。約1,368万円の差……?」
💬 Aiちゃん:
「そうです。特に注目してほしいのは『後半の加速』。5年目の運用益は約64万円ですが、15年目から20年目の5年間だけで運用益は約670万円増える試算です。
雪だるまが大きくなるほど、ついてくる雪の量が増える。それが『複利の力』です」
🗨️ 地龍:
「でも20年って、長くないか? その間、何もしないで待ってるのか?」
💬 Aiちゃん:
「その通り。毎月の積立設定を自動化すれば、相場を毎日見なくても投資を続けやすくなります。
ただし、毎年必ず増えるわけではありません。値下がりする時期も想定しながら、本業や副業、生活を大切にして長期で続けましょう」
月80,000円を20年積み立てる元本は1,920万円。長期では複利の効果が大きくなる一方、運用結果は毎年変わり、元本割れもあり得る。生活費を確保し、無理なく続けよう。
複利という最強の魔法に魅入られた地龍。
だが冒険の途中、大きな下落に直面する可能性がある。
「株価が大きく落ちたら?」「思わず売りたくなったら?」──長期投資では、感情だけで慌てて売らず、計画を見直して判断することが大切になる。
リーマンショック、コロナショック。過去には回復してきた市場も多いが、回復までの期間や将来の値動きは保証されない。
参考:金融庁「資産形成の基本」