小金持山への道 第10話:つみたてNISAという非課税の宝箱
taatime
小金持山への道
先に結論
FIREの目標額は、現在の総資産よりも年間生活費と、資産から毎年いくら補うかから考えます。4%ルールは目安であり保証ではありません。iDeCoは原則60歳まで引き出せないため、早期リタイア前に使える資産とは分けます。
地龍は「資産の合計だけでFIREを判断できるのか」とAiちゃんに尋ねた。
💬 地龍:
「新NISAもiDeCoも現金も、全部同じように生活費へ使えるの?」
💬 Aiちゃん:
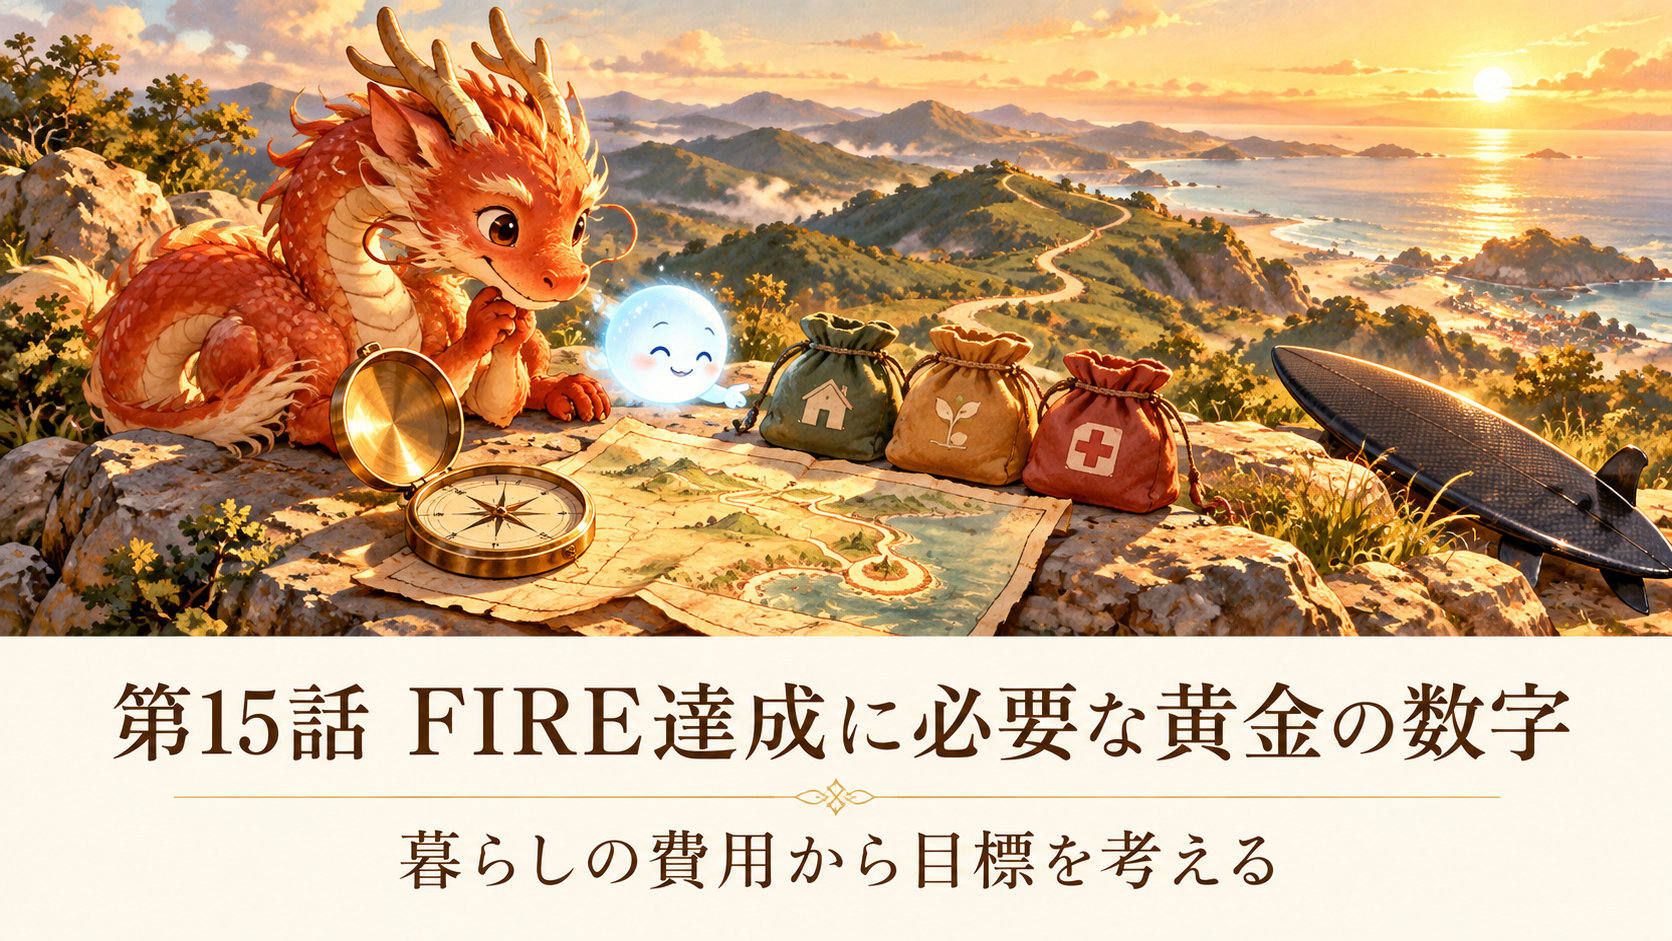
「いいえ。新NISAで買った商品は必要に応じて売却できますが、値下がりすることもあります。現金は急な出費に備えるお金。iDeCoは原則60歳まで引き出せません。使える時期と役割を分けましょう」
✅ 3つのお金の役割
4%ルールは、年間生活費の約25倍を一つの目安にする考え方です。たとえば生活費が月20万円なら、年間240万円。単純計算では次のようになります。
240万円 ÷ 4% = 6,000万円
💬 地龍:
「6,000万円あれば、一生お金がなくならない?」
💬 Aiちゃん:
「そうとは限りません。4%はあくまで過去の条件を使った目安です。運用期間、相場、物価、税金、社会保険、資産配分によって結果は変わります」
| 例 | 年間生活費 | 継続収入 | 資産から補う額 | 25倍した目安 |
|---|---|---|---|---|
| フルFIRE | 240万円 | 0円 | 年240万円 | 6,000万円 |
| サイドFIREの例 | 240万円 | 年120万円 | 年120万円 | 3,000万円 |
副業などの収入が年120万円ずっと続く保証はありません。3,000万円は「達成確定額」ではなく、収入が続く仮定で不足分を25倍しただけの目安です。
💬 地龍:
「残高を一つにまとめるより、必要な生活費と使える時期を分けるんだな」
💬 Aiちゃん:
「その通りです。無理な目標を断定せず、生活防衛資金を守りながら長期・積立・分散を考えましょう」
FIREの目標額を出す前に、毎月の支出を確認
家計簿アプリで支出を見える化する方法を、シンプルにまとめています。
新NISA・iDeCo・現金を役割別に分けた地龍は、次に「これから5年間の積立」を複数のシナリオで考える。
※記事内の数値は、記載した条件を使った試算です。将来の運用成果を保証するものではありません。投資には元本割れのリスクがあります。iDeCoの受給条件は加入期間などで異なります。最新情報を公式サイトで確認し、最終判断はご自身で行ってください。
確認日:2026年9月12日